Comment j'analyse une action en moins de 10 minutes (avec Amazon)
Finance & Macro
Le detail complet de la methode que j'utilise pour analyser n'importe quelle entreprise avant d'investir : les 3 outils indispensables, comment lire le business et son moat, les 4 graphiques qui montrent la rentabilite et la croissance, les verifications de qualite du bilan et du management, et une valorisation complete face aux peers. Applique en direct sur Amazon, PE de 20,7x, EV to EBITDA de 13x contre une moyenne historique de 30x, ROE entre 13 et 20 pourcent, plus le graphique, EPS versus cours, qui a change ma facon d'investir.
Antoine
CEO - CodeMarketLabs
2026-09-25
Ca fait des annees que j'investis en actions, a titre personnel comme dans le cadre de mon travail, et la realite c'est que pour avoir un portefeuille qui performe, la base de la base c'est de maitriser l'analyse d'entreprise. J'ai toujours des amis qui viennent me demander ce que je pense d'une entreprise avant de la mettre dans leur portefeuille, donc dans cet article je vous montre exactement comment j'analyse une entreprise en moins de 10 minutes, en prenant Amazon comme exemple en direct.
Ce que couvre cet article
Les 3 choses dont vous avez besoin avant d'analyser une action : un modele d'IA, un data provider avec 20 a 30 ans d'historique, et l'historique complet des earnings calls.
Comment lire le business model et le moat d'une entreprise, applique en direct a Amazon.
Les 4 graphiques qui montrent si une entreprise est rentable et en croissance : chiffre d'affaires, marges, EPS et ROE.
Comment verifier la qualite du bilan et la credibilite du management.
Comment valoriser une action face a ses peers : price to sales, EV to EBITDA, PEG, et EV to EBITDA versus marge.
Le graphique qui a change ma facon d'investir : EPS versus cours de bourse, et un exemple concret de mispricing.
1. Les 3 choses dont vous avez besoin avant d'analyser une action
D'abord, il vous faut un modele d'IA performant. Les derniers modeles de Gemini ou de Claude suffisent pour synthetiser un business, resumer un rapport ou verifier une these d'investissement en quelques secondes.
Ensuite, il vous faut un data provider avec 20 a 30 ans d'historique sur tous les ratios qui comptent : PE ratio, EV to EBITDA, bilans complets, comptes de resultat complets. Cette profondeur n'est pas optionnelle. Si vous n'avez que les dernieres annees, vous n'avez pas le cycle economique en entier, vous n'avez pas la derniere crise, et vous n'avez pas cette conference d'il y a 7 ans ou le management a dit quelque chose qu'il ne fallait pas et ou le stock a perdu 30 pourcent.
Enfin, il vous faut l'historique complet des earnings calls de l'entreprise, pour lire ce que le management a dit trimestre apres trimestre, quelle etait la guidance, et si elle a ete tenue la fois d'apres. Si vous detenez une action et que vous ne regardez jamais ses resultats quand elle publie, il n'y a pas vraiment de raison de la detenir. Simply Wall Street, Investing.com, ou n'importe quel autre provider fonctionne, mais personnellement j'utilise Mindstk, l'outil que j'ai construit moi meme, avec 30 ans d'historique et tout commente par IA.
2. Comprendre le business, et son moat
La premiere chose que je regarde en analysant une entreprise, c'est simplement le business : ce qu'elle fait concretement. Amazon est un geant mondial du e-commerce et du cloud computing, avec deux activites tres differentes. Il y a le retail, la partie ou vous commandez et vous enervez quand le livreur passe sans vous trouver, et il y a AWS, la partie cloud computing sur laquelle vous louez des ressources informatiques pour construire et heberger vos modeles, vos sites et vos applications. Les segments publies sont Amerique du Nord, International, et AWS, chacun avec son propre niveau de croissance estime. Si vous n'avez pas de data provider payant, vous pouvez simplement demander a un modele d'IA de vous detailler les segments d'activite d'une entreprise et leur croissance.
La deuxieme chose a verifier, c'est le moat. Est-ce que l'entreprise a des clients captifs qui ne peuvent pas partir facilement chez un concurrent demain matin, et est-ce qu'elle reussit a convertir ces clients en revenus recurrents avec de bonnes marges, un bon return on equity et un management efficient. Un bon moat, ca veut dire une base de clients solide, un business que la concurrence ne peut pas detruire facilement, et un management capable de transformer cette base solide en argent reel pour les actionnaires et les salaries.
3. Les 4 graphiques qui montrent la rentabilite et la croissance
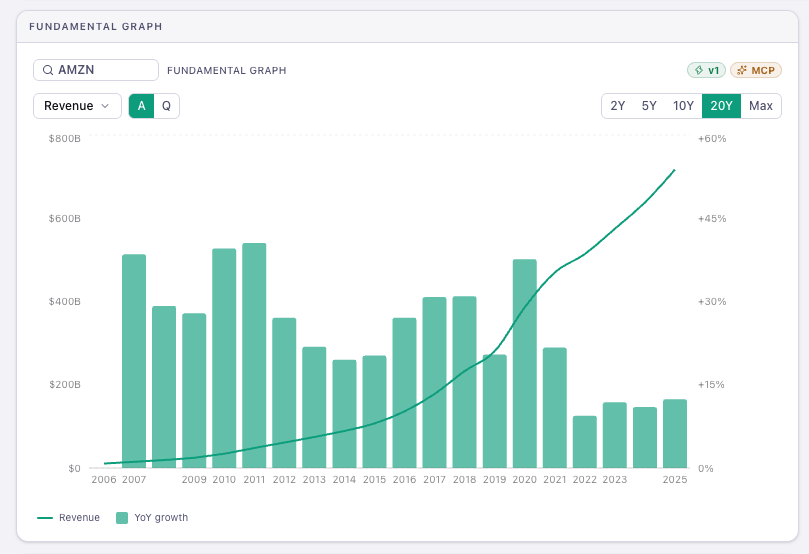
Une fois le business et le moat compris, je passe aux chiffres, et je regarde quatre graphiques. Le premier, c'est le chiffre d'affaires, sur le maximum d'historique disponible. Chez Amazon, il est en croissance quasi permanente, avec un peu de saisonnalite si on regarde en quarterly, mais la tendance est clairement haussiere, meme si la croissance a naturellement ralenti avec la taille de l'entreprise.
amazon-revenue-growth-chart
Le deuxieme graphique, ce sont les marges, encore une fois sur 20 ans. Chez Amazon, les marges sont en croissance, et le gross margin se situe aujourd'hui a peu pres a 50 pourcent, en grande partie grace a AWS.
Le troisieme graphique, c'est la croissance de l'EPS. Au debut, la croissance de l'EPS etait faible car l'entreprise reinvestissait beaucoup pour se developper. Plus le temps passe et plus la rentabilite d'AWS s'ameliore, et plus l'EPS devient meilleur, ce qui montre bien pourquoi comprendre le moat et le business model est essentiel : AWS c'est de la tech, donc hyper rentable, tandis que le retail tourne avec de faibles marges pour livrer partout dans le monde en moins d'une journee, avec toute la logistique que ca implique.
Le quatrieme et dernier graphique, c'est le return on equity. En dehors de 2022, une annee vraiment mauvaise pour Amazon, le ROE se situe entre 13 et 20 pourcent, ce qui est plutot tres bon.
4. La qualite du bilan et la credibilite du management
Pour moi, la qualite repose sur deux piliers. Le premier, c'est la qualite bilancielle, en commencant par le ratio de dette, plus precisement la dette nette rapportee a l'EBITDA. Personnellement, je considere qu'une entreprise avec un ratio de dette nette sur EBITDA tres eleve est trop endettee pour etre investissable. Amazon se situe a un niveau bas sur ce point, meme si les capex s'accelerent, parce que l'entreprise investit beaucoup pour se developper.
Le second pilier, c'est l'operating cash flow, qui indique si l'activite en elle meme brule du capital ou en genere. Si l'activite d'une entreprise detruit de la valeur au lieu de generer du cash, c'est un vrai probleme. Amazon n'a pas ce souci : l'operating cash flow est enorme, et il evolue quasiment en miroir inverse de la hausse des capex, ce qui explique pourquoi la dette nette sur EBITDA ne s'est pas vraiment degradee malgre la hausse des investissements.
La deuxieme chose a verifier pour la qualite, c'est la credibilite du management, ce qui implique de lire les dernieres annees d'earnings calls. Sur Mindstk, on les recupere directement depuis les conferences de presse, avec 10 ans d'historique disponibles pour chaque entreprise, y compris la guidance donnee chaque trimestre et son evolution ensuite. Personnellement, je les exporte en PDF et je les lis dans l'avion, dans le train, ou quand je m'ennuie. Ce que vous verifiez, c'est la coherence : est-ce que le management a livre ce qu'il avait promis. Un management qui vous dit que tout va bien au Q1 2026 puis qui annonce un free cash flow negatif au Q4 est un vrai signal d'alerte, l'equivalent de preter de l'argent a un ami dont vous savez deja qu'il ne vous remboursera jamais.
En reunissant tout ca sur Amazon : le business et son moat sont clairs, la rentabilite est forte avec un bon ROE, la croissance du chiffre d'affaires se transforme en croissance des benefices, le bilan n'a pas de vrai probleme, et la strategie du management est coherente, avec un pari clair sur le boom de l'IA et du cloud via AWS, tout en gardant le retail comme generateur de cash stable a plus faible marge, qui alimente aussi une activite publicitaire en croissance.
5. La valorisation : comparer Amazon a ses peers
Une fois convaincu que le business est bon, la vraie question devient a quel prix l'acheter. Je construis une watchlist de peers, ce qui est complique pour Amazon puisque l'entreprise chevauche deux business : cote cloud, je la compare a Google, Oracle, Snowflake et Microsoft, et cote retail, a Alibaba et Mercado Libre, puisqu'a eux deux Amazon et Mercado Libre dominent quasiment le retail en ligne en Occident et en Amerique latine, tandis qu'Alibaba domine l'Asie.
Face a cette moyenne de peers, l'earning yield d'Amazon se situe autour de 4,8 pourcent contre une moyenne des peers d'environ 3,5 pourcent, ce qui en fait quasiment la meilleure du groupe apres Google, avec un ROE dans la meme fourchette exceptionnelle. Sur le price to sales, Amazon se paye environ 3,6 fois contre une moyenne sectorielle d'environ 6,7 fois, ce qui veut dire qu'elle est nettement moins chere que le groupe.
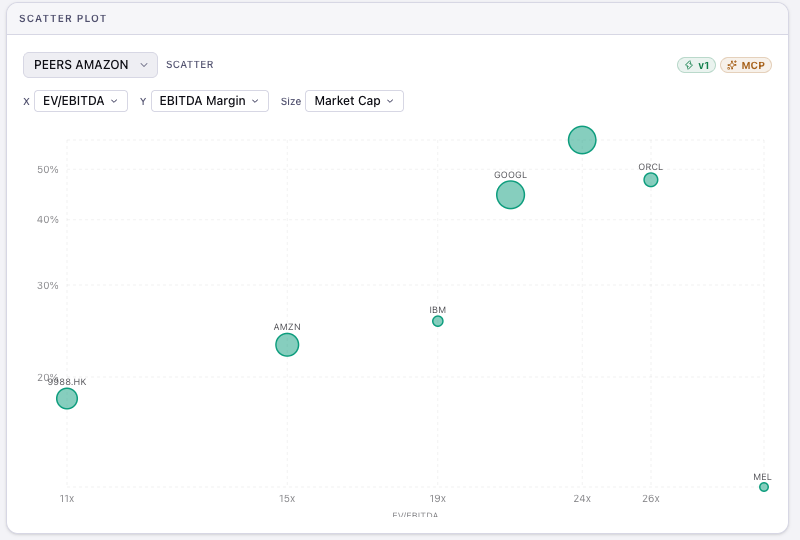
Sur l'EV to EBITDA, Amazon est la moins chere de tout le groupe de peers, devant Alibaba, Google, IBM, Mercado Libre, Microsoft et Oracle. Regardee toute seule, environ 13 fois l'EV to EBITDA et un PE de 20,7 fois paraissent un peu chers, mais une fois comparee a ses peers, ce prix ne parait plus excessif. Sur le PEG, qui integre la croissance dans le prix, Amazon se situe en milieu de fourchette, avec environ 1,5 fois les benefices rapportes a la croissance et environ 31,7 fois les derniers benefices.
amazon-peers-ev-ebitda-margin
Le dernier angle de valorisation consiste a comparer l'EV to EBITDA actuel d'Amazon a son propre historique. L'entreprise s'est historiquement payee autour de 30 fois l'EBITDA en moyenne, et se paye aujourd'hui plutot autour de 11 a 12 fois, soit a peu pres la moitie de sa moyenne historique, en excluant la periode de 1998 ou l'EBITDA etait negatif et le ratio inutilisable. Comparee a 36 large caps du meme secteur, et au marche americain dans son ensemble, Amazon ressort moins chere sur le PE, le price to book, le price to sales et l'EV to EBITDA, avec un meilleur ROE et de meilleures marges nettes et brutes, et seulement un peu plus de levier, qui reste tres faible en valeur absolue.
6. Le graphique qui a change ma facon d'investir
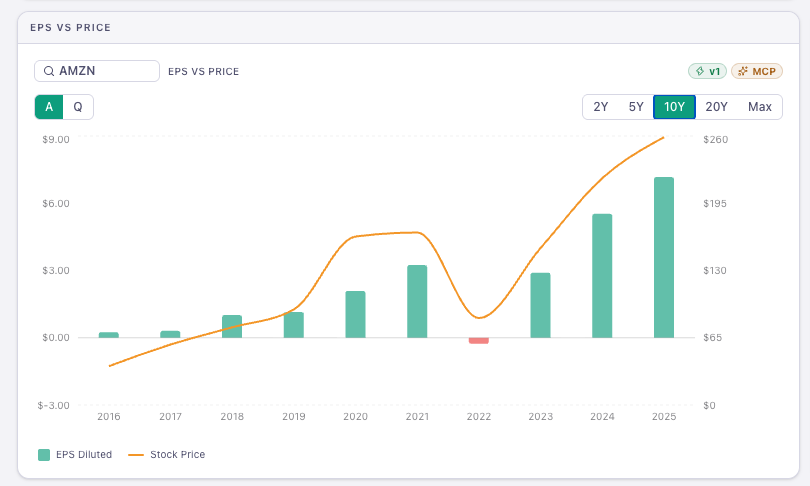
Le dernier graphique que je regarde est aussi mon prefere : superposer les earnings per share d'une entreprise avec son cours de bourse dans le temps. L'idee est simple, le prix suit les EPS. Une entreprise qui genere du cash voit son cours monter, une entreprise qui n'en genere pas le voit baisser. Dessiner des traits sur un graphique, l'analyse technique, rien de tout ca ne compte, ce qui compte c'est le fondamental, c'est a dire le cours de bourse et la croissance de l'EPS.
amazon-eps-vs-price-chart
Chez Amazon, le cours a suivi de pres la croissance des EPS, ce qui veut dire que l'action est bien pricee. Le revers de la medaille, c'est que ca signifie aussi qu'il ne reste pas d'ecart de sous valorisation evident a combler par rapport a sa propre trajectoire de benefices. A l'inverse, prenez Teleperformance en France, ou l'EPS n'a que legerement baisse mais ou le marche a litteralement detruit le titre, en divisant le cours par environ quatre, un vrai exemple de mispricing. Ce n'est pas un conseil financier, mais refaire cet exercice sur un titre comme celui la vaut le coup avant de supposer qu'une action massacree est forcement bon marche.
Faut-il un data provider payant pour faire ce genre d'analyse ?
Non, vous pouvez combiner un modele d'IA avec des sources gratuites comme les publications d'entreprise et les transcripts d'earnings calls. Un provider payant avec 20 a 30 ans d'historique rend simplement le processus beaucoup plus rapide, c'est pour ca que des outils comme Mindstk existent.
Pourquoi insister sur 20 a 30 ans d'historique financier plutot que sur les dernieres annees seulement ?
Un historique court cache le cycle economique en entier : les recessions passees, les crises passees, et les erreurs de management passees qui n'apparaissent que sur une fenetre plus longue. Sans cette profondeur, vous analysez une entreprise sans savoir comment elle se comporte sous pression.
Qu'est ce qui constitue un signal d'alerte sur la dette ?
Un ratio de dette nette sur EBITDA anormalement eleve pour le secteur est le premier signal a verifier. Amazon reste a un niveau bas sur ce point meme quand les capex s'accelerent, car l'operating cash flow augmente en parallele de ses investissements plutot que de prendre du retard.
Amazon est elle chere en ce moment d'apres cette analyse ?
Regardee toute seule, un PE proche de 20,7 fois et un EV to EBITDA proche de 13 fois paraissent un peu eleves. Comparee a son groupe de peers et a ses propres 20 ans d'historique, ou elle s'est payee plus pres de 30 fois l'EBITDA en moyenne, l'action parait en realite bon marche plutot que chere.
C'est quoi un moat et pourquoi ca compte autant ?
Un moat, c'est ce qui empeche les clients de partir facilement chez un concurrent. Ca compte parce que c'est ce qui permet a une entreprise de transformer sa croissance en marges et en return on equity durables, au lieu de voir la concurrence eroder son pricing power avec le temps.
Est ce que tout ca constitue un conseil financier ?
Non, c'est un contenu educatif qui presente une methode d'analyse personnelle. Amazon et Teleperformance servent uniquement d'exemples pour illustrer la methode, pas de recommandations d'achat ou de vente.